Ani Visa, ani Mastercard (2026): Okamžité platby míří do obchodů. Češi se radují, banky se brání

 Odebírat články

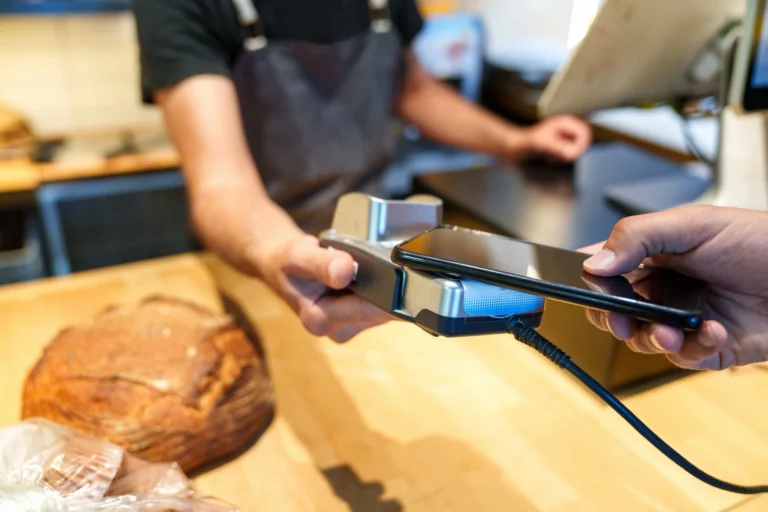 Foto: koldo_studio / Shutterstock
Získejte zdarma naše články jako první


Při placení už nemusíte sahat po kartě Visa nebo Mastercard. Český fintech Mo.one posílá peníze rovnou z vašeho bankovního účtu obchodníkovi a slibuje levnější platby pro prodejce. Do systému už zapojil devět českých bank, cesta k nim byla ale dost kostrbatá. Jak novinka funguje a jak ji můžete využívat i vy?
Zaplatíte přímo z účtu, kartu vůbec nepotřebujete
Mo.one funguje jinak než běžná platba kartou. Místo toho, aby peníze putovaly přes karetní společnost, jako je Visa nebo Mastercard, odejdou přímo z vašeho bankovního účtu na účet obchodníka. Při placení si tak vyberete svoji banku a transakci potvrdíte v aplikaci podobně jako při potvrzení platby kartou nebo online nákupu.
Služba přitom dnes funguje už s devíti českými bankami. Zapojeny jsou Fio banka, Air Bank, Raiffeisenbank, Česká spořitelna, Komerční banka, ČSOB, MONETA Money Bank, UniCredit Bank a mBank. Jelikož se prakticky jedná o okamžité převody, měly by podle slov zástupců firmy peníze dorazit během několika sekund.
Odebírejte naše články: Přidejte si boxík arecenze.cz na domovskou stránku Seznam.cz
Jakub Koudelka, CEO Mo.one, na svém LinkedInu uvedl:
„Přímé platby z účtu na účet jsou trend a my v ZNPay a.s. s produktem Mo.one jej chceme (a budeme) určovat.“
Obchodník zaplatí od 0,49 %, zákazníka platba nic nestojí
Pro vás jako pro zákazníka je používání Mo.one zdarma. Neplatí měsíční předplatné ani poplatek za samotnou platbu. Náklady nese samotný obchodník, kterému firma nabízí sazbu 0,49 % z transakce pro prvních 1 000 zapojených obchodníků. Později má poplatek dosahovat maximálně 0,78 %.

Pokud obchodník využívá terminál od Mo.one, při měsíčním obratu pod 100 000 Kč za něj podle aktuálního ceníku zaplatí 350 Kč měsíčně. Od obratu 100 000 Kč měsíčně zařízení financuje Mo.one. Službu je ale možné využívat i přes PayPoint nebo SoftPOS v telefonu, takže klasický terminál není vždy potřeba.
Právě nižší náklady jsou jedním z hlavních argumentů, kterými chce Mo.one obchodníky přesvědčit, aby jejich služby využívali. Jakub Koudelka, CEO Mo.one, na svém profilu na LinkedInu uvedl:
„Okamžitá platba má rychlost a výrazně nižší náklady pro obchodníka.“
Odebírejte naše články: Přidejte si boxík arecenze.cz na domovskou stránku Seznam.cz
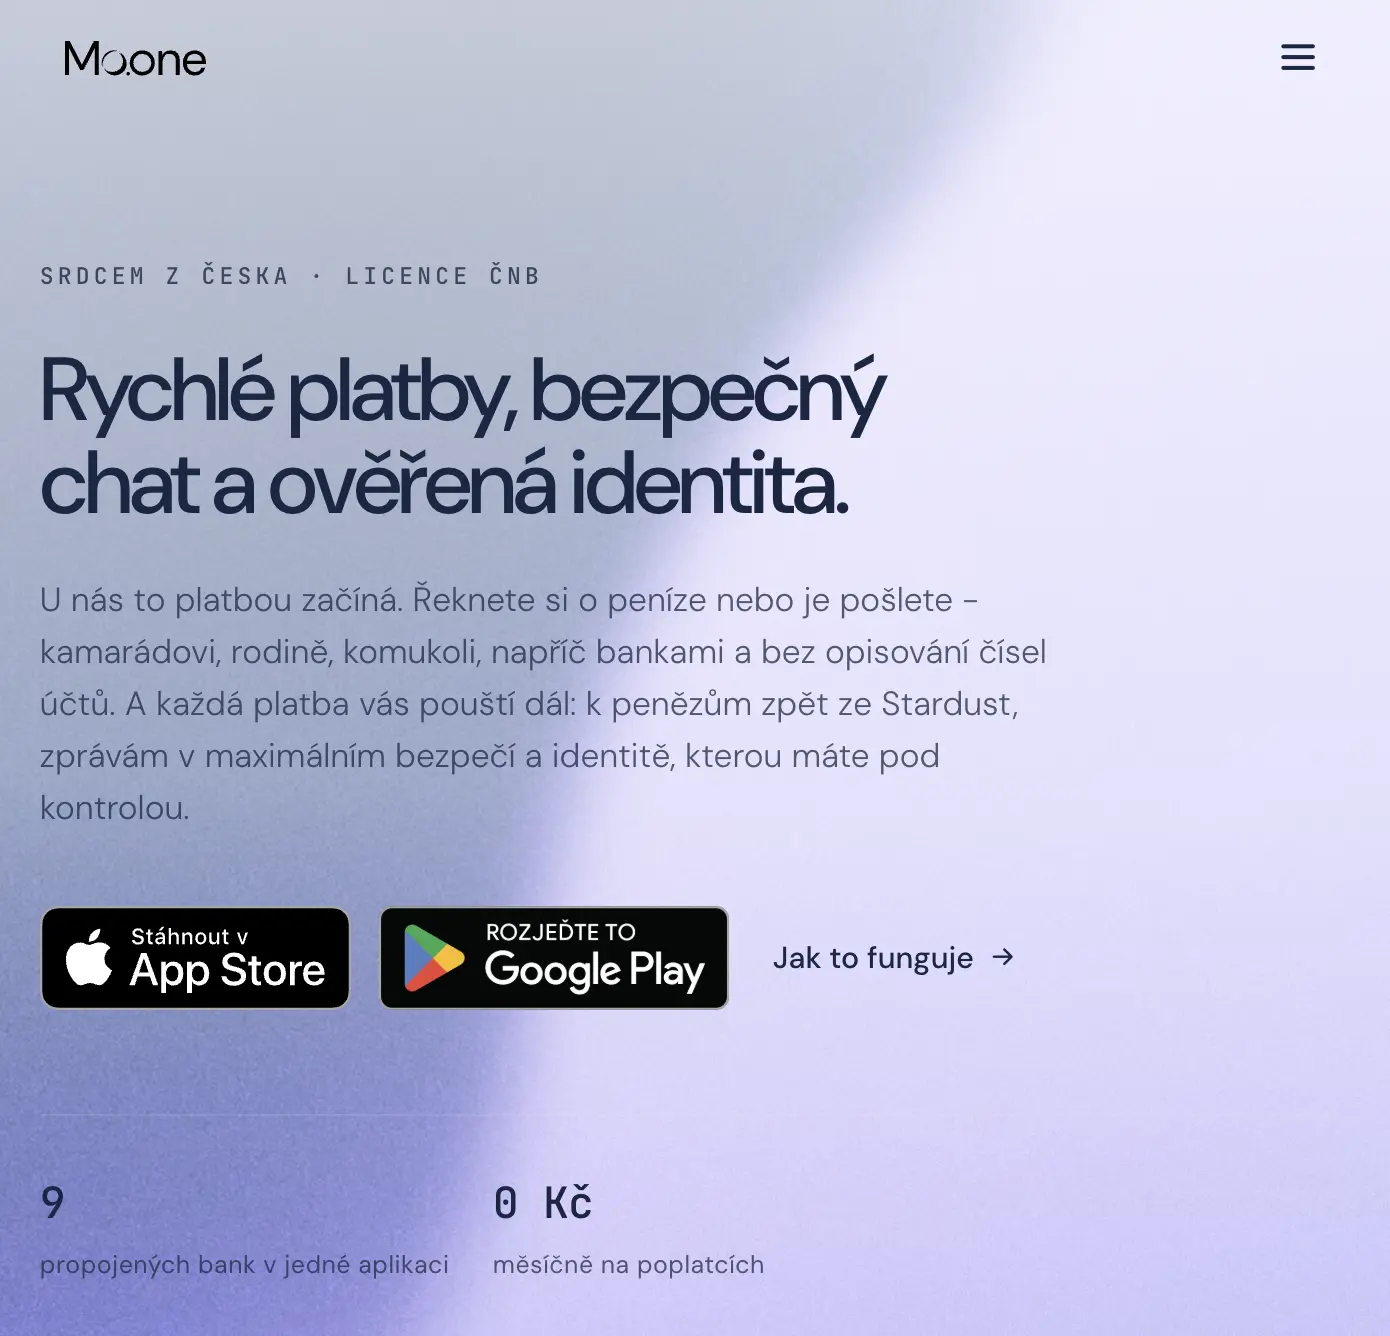 Foto: Vlastní screenshot
 Foto: Vlastní screenshot
 Foto: Vlastní screenshot
Kartám už konkuruje i další české řešení
Mo.one není jediný český projekt, který se snaží nabídnout obchodníkům jinou cestu než klasické karetní platby. Podobným směrem jde také Cvak, za nímž stojí Air Bank a který umožňuje platit přes bankovní aplikaci bez nutnosti klasického karetního terminálu. U obchodníků Cvak uvádí poplatek 0,8 % z transakce.
Oproti Mo.one ale funguje trochu jinak. Mo.one staví na přímé platbě z bankovního účtu, zatímco Cvak vám dává na výběr více způsobů placení. Kromě potvrzení platby v mobilním bankovnictví můžete využít také Apple Pay, Google Pay nebo zadat údaje z platební karty Visa či Mastercard.
S bankami se dostali až k žalobám
Cesta Mo.one na trh nebyla úplně hladká. Služba využívá bankovní rozhraní podle pravidel PSD2, přes která může s povolením zákazníka iniciovat platbu. Firma ale tvrdila, že některé banky přidávaly do procesu další kroky, přihlašování nebo jiné překážky, které placení komplikovaly.
Mo.one proto v roce 2026 vůči některým bankám zahájila právní kroky včetně žalob na ochranu proti nekalé soutěži. U sporu s MONETA Money Bank firma později uvedla, že po úpravách bankovního rozhraní došlo ke smíření.
Jakub Koudelka, CEO Mo.one, k jednomu ze sporů na LinkedInu uvedl:
„Naším cílem není vést zbytečné soudní spory.“
Do celé věci mezitím vstoupila i Česká národní banka. Ta v listopadu 2025 vydala stanovisko, podle kterého banky nesmějí ve svých API vytvářet zbytečné překážky službám, které přes ně iniciují platby, a jejich rozhraní má mít odpovídající dostupnost a výkon.
Češi už si na okamžité platby zvykli
Mo.one nestojí na úplně nové technologii. Okamžité platby už dnes používá velká část českých klientů bank a jejich počet dál roste.
Podle ČNB mělo v roce 2026 k okamžitým platbám přístup 99 % klientů českých bank. Jen v červnu 2026 prošlo systémem CERTIS 43,6 milionu okamžitých plateb, zatímco o rok dříve to bylo 34,1 milionu. V dubnu tvořily přibližně 46,4 % všech mezibankovních převodů. Navíc s okamžitými platbami je podle průzkumu IPSOS pro ČNB spokojeno 99 % klientů, kteří je využívají.
Zeptali jsme se lidí, jestli používají okamžité platby a zda by jim vyhovovalo platit v obchodě přímo z bankovního účtu bez karty.
Jana K. (42): „Okamžité platby používám pořád, hlavně když někomu něco posílám. Kdyby to v obchodě fungovalo stejně rychle jako karta, tak bych s tím problém neměla.“
Martin P. (35): „Mně je vlastně jedno, jestli to jde přes kartu nebo rovnou z účtu. Hlavně ať nemusím nic složitě nastavovat a čekat.“
Lucie S. (29): „Já bych to klidně zkusila. Když platím přes mobil, tak už stejně kartu skoro nevytahuju.“
Petr M. (54): „Na převody jo, tam okamžité platby používám. Ale v obchodě bych asi ze zvyku pořád sáhl po kartě, pokud by v tom nebyla nějaká výhoda.“
Zdroje:
Autorský text
Rozhovory s respondenty redakce
Oficiální materiály provozovatelů služeb
https://www.linkedin.com/posts/jakub-koudelka-moone_psd2-pis-ais-ugcPost-7384323566084726784-gw8s/
https://archiv.hn.cz/c1-67935560-cesi-chteji-obejit-visu-a-mastercard-s-bankami-se-kvuli-tomu-soudili-slibuji-o-polovinu-nizsi-poplatky
https://www.mo.one/en/cenik
https://www.cnb.cz/cs/dohled-financni-trh/legislativni-zakladna/stanoviska-k-regulaci-financniho-trhu/RS2025-28/
https://www.cnb.cz/cs/platebni-styk/certis/okamzite-platby/
https://www.cnb.cz/cs/cnb-news/tiskove-zpravy/Okamzite-platby-u-Cechu-boduji.-Aktivne-jepouziva-uz-vetsina-populace-99-klientu-je-s-nimi-spokojeno
Získejte zdarma naše články jako první
Použité zdroje


Podělte se o svůj názor, dotaz a poraďte ostatním v moderované diskuzi.
Zveřejňujeme každý slušný a přínosný komentář.