Nejlepší spořicí účty (listopad 2026): Prošli jsme 18 bank, bez podmínek vítězí VÚB se 4,10 %
 Odebírat články

 Foto: Magnific


Spořicí účty se liší hlavně tím, co pro vyšší úrok musíte dělat a do jaké částky platí. Prošli jsme podmínky 18 bank a záložen a spočítali, kolik vám z úroku po dani zůstane. Když nechcete nic měsíčně plnit, vychází nejlépe VÚB Spoření bez limitů se 4,10 %, jen si nejdřív vyřídíte potvrzení na finančním úřadě. Když si do banky převedete výplatu a platíte kartou, dá od 14. 11. nejvíc CREDITAS Spořicí účet TOP se 4,60 %. Nejjednodušší je Fio konto se 3,50 % na rezervu do 200 000 Kč, daň za vás strhne banka. Sazby platí k 12. 11. 2026.
Když nechcete číst celý článek, naše top 3:
 Foto: Screenshot, oficiální materiály operátora
VÚB Spoření bez limitů
4,10 % ročně – Nejlepší, když nechcete nic měsíčně plnit: vysoký úrok na jakoukoli částku, nejdřív potvrzení z úřadu
 Foto: Screenshot, oficiální materiály operátora
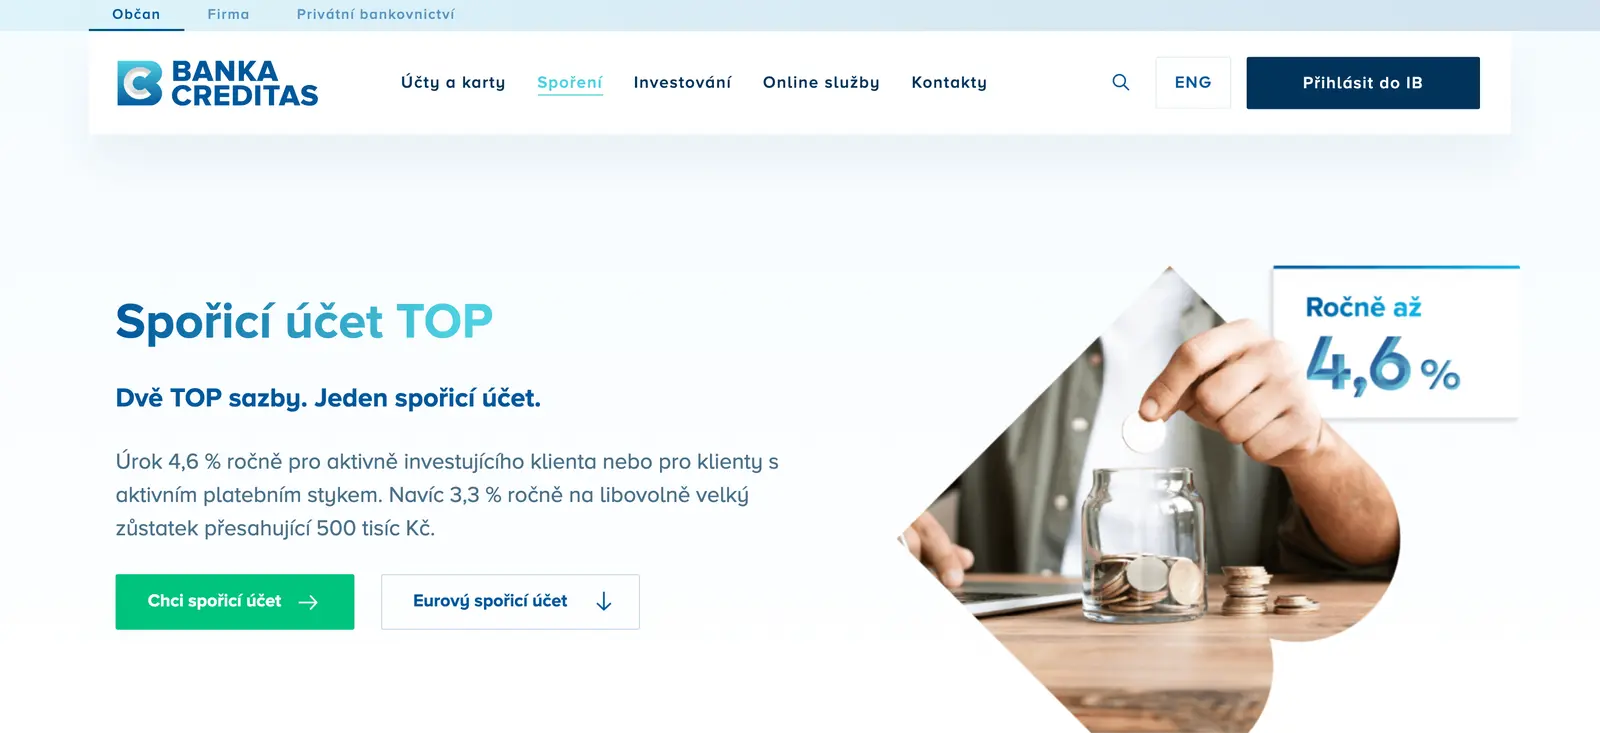
CREDITAS Spořicí účet TOP
4,60 % ročně – Nejlepší, když sem pošlete výplatu: nejvíc peněz ze 100 000 Kč
 Foto: Screenshot, oficiální materiály operátora
Fio konto
3,50 % ročně – Nejjednodušší, bez starostí s daní: rezerva do 200 000 Kč bez podmínek
Jak jsme vybírali
- Prošli jsme podmínky spořicích účtů 18 bank a záložen. Čísla bereme jen z dokumentů bank. Že nám žádná banka nechybí, jsme ověřili podle seznamu České národní banky.
- Spočítali jsme, kolik vám po dani opravdu zůstane, pro různé částky, se splněnými podmínkami i bez nich. Pořadí ale určuje i to, kolik práce vám účet dá. Účty s měsíčními podmínkami vydělají víc jen tomu, kdo je každý měsíc splní, proto první místo má nejvýnosnější účet, u kterého každý měsíc nic plnit nemusíte.
- Na prvních třech místech jsou účty pro tři nejčastější situace: nechcete nic měsíčně plnit, převedete si do banky výplatu nebo chcete jen jednoduchou rezervu. Žádný poskytovatel nemůže ovlivnit výsledek.
Přehled: 5 nejlepších spořicích účtů
| Produkt a pořadí | Ocenění a pro koho | Klíčové parametry | Úrok |
|---|---|---|---|
#1 VÚB Spoření bez limitů |
Nejlepší, když nechcete nic měsíčně plnit: peníze jen odložíte, i velkou částku | ze 100 000 Kč vám za rok zůstane 3 557 Kč, úrok platí pro jakoukoli částku | 4,10 % ročně |
#2 CREDITAS Spořicí účet TOP |
Nejlepší, když sem pošlete výplatu: výplatu i placení kartou máte u jedné banky | ze 100 000 Kč vám za rok zůstane 3 981 Kč, vyšší úrok do 500 000 Kč | 4,60 % ročně |
#3 Fio konto |
Nejjednodušší, bez starostí s daní: menší rezerva bez podmínek | ze 100 000 Kč vám za rok zůstane 3 016 Kč, vyšší úrok do 200 000 Kč | 3,50 % ročně |
#4 Raiffeisenbank Bonusový spořicí účet |
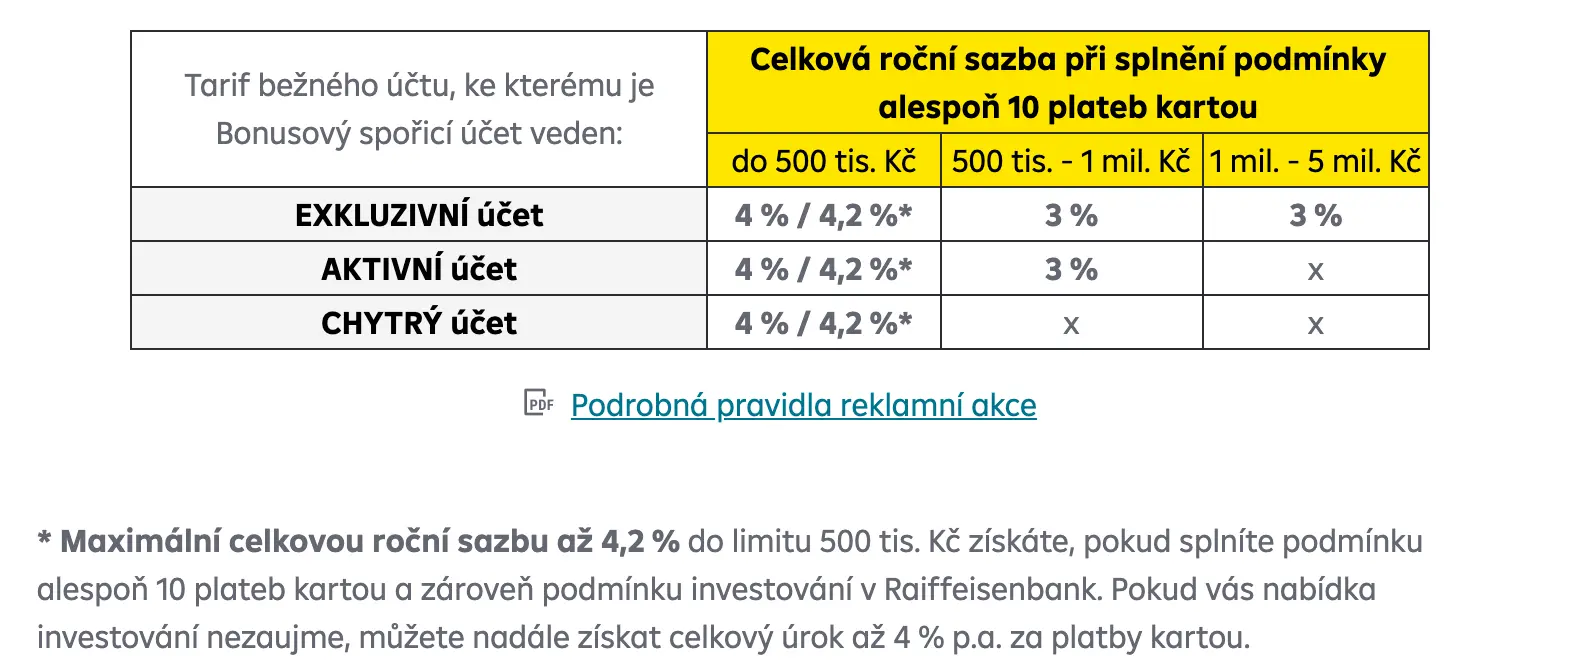
Stačí platit kartou: platíte kartou, výplatu máte jinde | ze 100 000 Kč vám za rok zůstane 3 622 Kč, vyšší úrok do 500 000 Kč | 4,00 % ročně |
#5 Penta Bank Spořicí účet+ |
Druhá banka pro velké úspory: víc peněz, než pokryje pojištění vkladů u jedné banky | ze 100 000 Kč vám za rok zůstane 3 472 Kč, úrok do 10 milionů Kč | 4,01 % ročně |
Sazby platí k 12. 11. 2026, u CREDITAS od 14. 11. 2026. Raiffeisenbank od 1. 12. 2026 zvedá úrok do 250 000 Kč na 4,20 %. Banky sazby mohou měnit.
Odebírejte naše články: Přidejte si boxík arecenze.cz na domovskou stránku Seznam.cz
5 nejlepších spořicích účtů podrobně
1. VÚB Spoření bez limitů: nejlepší, když nechcete nic měsíčně plnit
Klady
- 4,10 % bez měsíčních podmínek: nic nehlídáte
- úrok na jakoukoli částku: vydělávají i velké úspory
Zápory
- potvrzení z finančního úřadu: bez něj banka strhne slovenskou daň
- českou daň banka nestrhne: hlídáte si, jestli musíte podat přiznání
Proč je ve výběru: nejvyšší úrok bez měsíčních podmínek ve výběru; úrok na jakoukoli částku
Co jsme zjistili: Kdo chce peníze jen odložit a každý měsíc nic neplnit, tomu bychom doporučili tenhle účet. Nejdřív ale musíte něco vyřídit: na finančním úřadě si za 100 Kč vyžádáte potvrzení, že daně platíte v Česku, a doložíte ho bance. VÚB je slovenská banka a bez potvrzení vám z úroku strhne slovenskou daň, kterou si u nás neodečtete. Českou daň banka nestrhne. Mnoho lidí ji ale platit nemusí, třeba zaměstnanec s podepsaným prohlášením u zaměstnavatele, kterému úroky spolu s dalšími vedlejšími příjmy za rok 2026 nepřesáhnou 20 000 Kč. Pak mu ze 100 000 Kč za rok zůstane celých 4 185 Kč, nejvíc ve výběru. Víc v radách na konci. Víc než zhruba 2,4 milionu Kč do jedné banky nedávejte, víc pojištění vkladů nekryje. Nehodí se tomu, kdo nechce nic vyřizovat na úřadě.
Nejlepší alternativa: Kdo nechce vyřizovat potvrzení ani řešit daň, vezme Fio konto, v našem výběru třetí: 3,50 % bez podmínek a daň strhne banka. Vyšší úrok ale platí jen do 200 000 Kč.
2. CREDITAS Spořicí účet TOP: nejlepší, když sem pošlete výplatu

Klady
- 4,60 % za platby kartou a příjem: nejvíc peněz ze 100 000 Kč
- bez podmínek stále 3,25 %: úrok nespadne na nulu
Zápory
- každý měsíc 10 plateb kartou a příjem aspoň 20 000 Kč: snadné, jen když je to vaše hlavní banka
- vysoký úrok je akce: může skončit
Proč je ve výběru: nejvíc peněz ze 100 000 Kč ve výběru; i bez podmínek 3,25 %
Co jsme zjistili: Tenhle účet se vyplatí tomu, kdo si sem pošle výplatu a platí kartou. Od 14. 11. 2026 dostanete 4,60 % za každý měsíc, kdy zaplatíte kartou aspoň 10krát a na běžný účet u CREDITAS vám přijde aspoň 20 000 Kč. Jinak dostanete 3,25 %. Peníze poslané z jiného účtu u CREDITAS se do příjmu nepočítají. Nehodí se tomu, kdo nechce měnit hlavní banku.
Nejlepší alternativa: Kdo nechce převádět výplatu, může zvolit Raiffeisenbank Bonusový spořicí účet, v našem výběru čtvrtý, se 4,00 % jen za 10 plateb kartou. Bez plateb ale dává jen 0,10 %, kdežto CREDITAS i tak 3,25 %.

3. Fio konto: nejjednodušší, bez starostí s daní
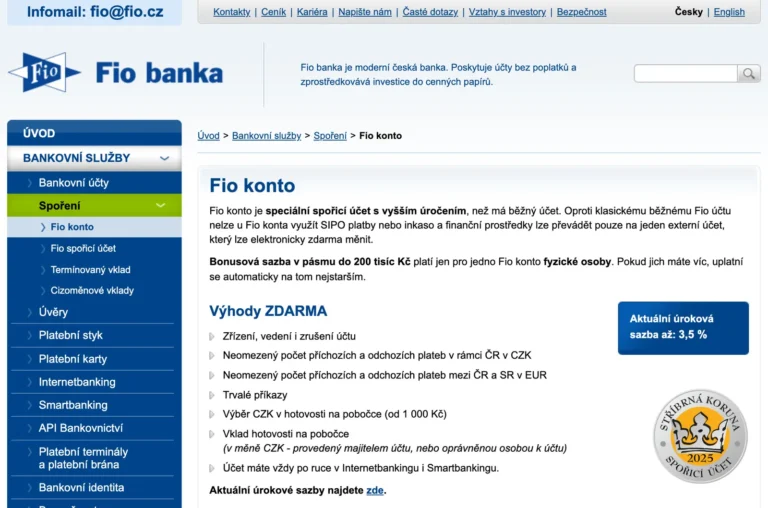 Foto: Screenshot, oficiální materiály operátora
Klady
- 3,50 % bez podmínek: nic neplníte
- daň strhne banka: žádné přiznání
Zápory
- nad 200 000 Kč jen 0,10 %: větší částku mějte jinde
- peníze do jiné banky jen na jeden určený účet: méně volnosti
Proč je ve výběru: 3,50 % bez podmínek; daň strhne banka; úrok není akce s datem konce
Co jsme zjistili: Kdo vystačí s rezervou do 200 000 Kč a nechce řešit podmínky ani daň, tomu sedí Fio konto. Fio konto je jeden ze dvou spořicích účtů Fio banky. Založíte si ho k běžnému účtu u Fio, který je zdarma. Úrok 3,50 % není akce s datem konce, banka ho ale může změnit jako každá jiná. Nad 200 000 Kč dává jen 0,10 %, větší částku proto mějte jinde. Do jiné banky z něj pošlete peníze jen na jeden účet, který si určíte.
Nejlepší alternativa: Na větší částku nabízí Fio ještě Fio spořicí účet: 3,00 % na celou částku bez limitu a daň také strhne banka. Když z něj ale v měsíci pošlete nebo vyberete peníze víc než dvakrát, dostanete za celý měsíc 0 %.
4. Raiffeisenbank Bonusový spořicí účet: stačí platit kartou
Klady
- stačí 10 plateb kartou: výplatu nemusíte převádět
- daň strhne banka: žádné přiznání
Zápory
- bez plateb kartou 0,10 %: rezerva skoro neroste
- nad 500 000 Kč jen 0,01 %: na velké úspory ne
Proč je ve výběru: 4,00 % jen za 10 plateb kartou; příjem banka nehlídá
Co jsme zjistili: Kdo kartou platí běžně, ale výplatu nechce přesouvat, dostane tady 4,00 % jen za 10 plateb kartou Raiffeisenbank měsíčně. Od 1. 12. 2026 dá banka na prvních 250 000 Kč 4,20 % a na částku od 250 000 do 500 000 Kč 3,90 %. Spořicí účet založíte jen k běžnému účtu Raiffeisenbank. Kvůli bonusu si vezměte Chytrý účet, který je zdarma. Vyšší úrok vám banka připíše až v dalším měsíci. Na velké úspory se nehodí, nad 500 000 Kč dává jen 0,01 %.
Nejlepší alternativa: Bez plateb kartou dává Air Bank Spořicí účet 3,50 % do 300 000 Kč, když na něj každý měsíc pošlete aspoň 1 000 Kč, jinak 2,00 %. Obě sazby jsou ale součástí akce, u které banka neuvádí, kdy skončí, a po jejím konci platí 0 %.
5. Penta Bank Spořicí účet+: druhá banka pro velké úspory


Klady
- 4,01 % bez podmínek: nic neplníte
- úrok až do 10 milionů Kč: pojme velké úspory
Zápory
- vysoký úrok je akce: po konci jen 0,01 %
- banka daň nestrhne: řešíte ji sami
Proč je ve výběru: 4,01 % bez podmínek až do 10 milionů Kč; z 1 000 000 Kč vám za rok zůstane 34 721 Kč
Co jsme zjistili: Penta Bank se hodí jako druhá banka, když máte víc peněz, než pojištění u jedné banky pokryje, tedy víc než zhruba 2,4 milionu Kč. Proti VÚB vám vydělá o něco méně a vysoký úrok je akce, kterou banka může kdykoli ukončit. Pak by platilo jen 0,01 %. Banka z úroku nestrhne žádnou daň, a proto na rozdíl od VÚB nevyřizujete žádné potvrzení z úřadu. Daň řešíte sami stejně jako u VÚB.
Nejlepší alternativa: Jako druhou banku, která daň strhne sama, můžete zvolit CREDITAS Spořicí účet TOP z druhého místa našeho výběru. I bez podmínek dává aspoň 3,25 % na celou částku, vydělá ale méně.
Odebírejte naše články: Přidejte si boxík arecenze.cz na domovskou stránku Seznam.cz
Kde peníze nenechávat
Bez splněných podmínek dají velké banky skoro nic. Česká spořitelna, ČSOB a UniCredit Bank dávají bez podmínek nejvýš 0,20 %. ČSOB sice láká na 3,80 % bez podmínek, ale jen na první 3 měsíce, jen pro toho, kdo u ní ani u Poštovní spořitelny poslední rok neměl spořicí účet, a jen při založení do 30. 11. 2026. Potom dává bez splněných podmínek jen 0,10 %.
Úrok 5,20 % v programu Level Up České spořitelny dostane málokdo. Banka k němu obvykle chce i investice, penzijní spoření, pojištění a kreditní kartu. Kdo si vybere vyšší úrok, nedostane jinou odměnu, kterou program nabízí.
Artesa Universal dává 4,50 % jen s členským vkladem. Část peněz musíte dát do záložny jako členský vklad. Úrok z něj nedostanete, pojištěný není a vrací se pomalu.
Fondy v investičních aplikacích nejsou pojištěné spoření. Platí to třeba pro Revolut FlexiFondy, Trading 212, XTB nebo Portu. Hodnota fondů navíc může klesnout.
Srovnání parametrů
Sazby jsou z dokumentů bank k 12. 11. 2026. Kolik vám za rok zůstane, jsme spočítali sami. U účtů s podmínkami počítáme s tím, že je každý měsíc splníte, a u Raiffeisenbank se sazbami od 1. 12. 2026, které banka už ohlásila. Pro srovnání počítáme u všech účtů s daní 15 %, i u VÚB a Penta Bank, kde ji mnoho lidí platit nemusí. Jde o odhad, sazby se mohou změnit. Nejlepší hodnota je tučně. Tabulku na mobilu posunete prstem do strany.
| Parametr | VÚB Spoření bez limitů | CREDITAS Spořicí účet TOP | Fio konto | Raiffeisenbank Bonusový spořicí účet | Penta Bank Spořicí účet+ |
|---|---|---|---|---|---|
| Pořadí v žebříčku | 1. | 2. | 3. | 4. | 5. |
| Obrázek | |
|
|
|
|
| Pro koho | peníze jen odložíte, i velkou částku | výplatu i placení kartou máte u jedné banky | menší rezerva bez podmínek | platíte kartou, výplatu máte jinde | víc peněz, než pokryje pojištění vkladů u jedné banky |
| Pro vyšší úrok každý měsíc musíte | nic | zaplatit 10krát kartou a dostat na účet aspoň 20 000 Kč | nic | zaplatit 10krát kartou | nic |
| Při založení musíte | vyřídit potvrzení na finančním úřadě | založit běžný účet | založit běžný účet | založit běžný účet | založit běžný účet |
| Úrok, když měsíční podmínky splníte | 4,10 % | 4,60 % | 3,50 % | 4,00 % | 4,01 % |
| Úrok, když měsíční podmínky nesplníte | 4,10 % | 3,25 % | 3,50 % | 0,10 % | 4,01 % |
| Vyšší úrok platí do | bez omezení | 500 000 Kč | 200 000 Kč | 500 000 Kč | 10 milionů Kč |
| Ze 100 000 Kč vám za rok zůstane | 3 557 Kč | 3 981 Kč | 3 016 Kč | 3 622 Kč | 3 472 Kč |
| Z 1 000 000 Kč vám za rok zůstane | 35 572 Kč | 34 012 Kč | 6 634 Kč | 17 246 Kč | 34 721 Kč |
| Daň za vás strhne banka | ne | ano | ano | ano | ne |
| Když banka akci ukončí, úrok spadne na | není akce | 3,25 % | není akce | 0,10 % | 0,01 % |
Rychlé shrnutí, naše top 3:
Foto: Screenshot, oficiální materiály operátoraVÚB Spoření bez limitů
4,10 % ročně – Nejlepší, když nechcete nic měsíčně plnit: vysoký úrok na jakoukoli částku, nejdřív potvrzení z úřadu
Foto: Screenshot, oficiální materiály operátoraCREDITAS Spořicí účet TOP
4,60 % ročně – Nejlepší, když sem pošlete výplatu: nejvíc peněz ze 100 000 Kč
Foto: Screenshot, oficiální materiály operátoraFio konto
3,50 % ročně – Nejjednodušší, bez starostí s daní: rezerva do 200 000 Kč bez podmínek
Na co se zaměřit při výběru
Podívejte se, co musíte splnit a co se stane, když to nestihnete – vyšší úrok dostanete jen za měsíc, kdy podmínky splníte. Jinak dává CREDITAS Spořicí účet TOP 3,25 % a Raiffeisenbank Bonusový spořicí účet jen 0,10 %. Kdo nechce nic hlídat, ať vybírá účet bez měsíčních podmínek. Ve výběru jsou to VÚB Spoření bez limitů, Fio konto a Penta Bank Spořicí účet+.
Limit určí, kolik z vašich peněz opravdu vydělává – nad limitem dostanete mnohem méně. Fio konto dává vyšší úrok jen do 200 000 Kč, takže z 1 000 000 Kč vám za rok zůstane jen 6 634 Kč. Velkou částku proto dejte na účet bez nízkého limitu, třeba VÚB Spoření bez limitů, nebo ji rozdělte mezi víc účtů.
U VÚB a Penta Bank českou daň z úroku banka nestrhne – české banky z úroku strhnou 15 % za vás. U VÚB si navíc vyřiďte na finančním úřadě potvrzení, že daně platíte v Česku, jinak banka strhne slovenskou daň, kterou si u nás neodečtete. Daňové přiznání kvůli úrokům ale mnoho lidí podávat nemusí. Zaměstnanec, který má v práci podepsané prohlášení k dani, ho podávat nemusí, když mu úroky spolu s jinými vedlejšími příjmy nepřesáhnou za rok 2026 20 000 Kč (za rok 2027 40 000 Kč). Tolik úroku dá VÚB za rok zhruba ze 480 000 Kč. Přiznání nemusí podávat ani ten, kdo má za rok zdanitelné příjmy celkem nejvýš 50 000 Kč (za rok 2027 100 000 Kč), třeba na mateřské nebo rodičovské bez jiného příjmu, protože tyto dávky se nedaní. Kdo přiznání podávat nemusí a nepodá ho, daň z úroku neplatí a ze 100 000 Kč mu u VÚB s doloženým potvrzením za rok zůstane celých 4 185 Kč. Kdo přiznání podává, uvede v něm i úrok a zaplatí z úroku obvykle 15 %.
Pojištění vkladů kryje 100 000 EUR, zhruba 2,4 milionu Kč, u každé banky – sčítají se všechny vaše účty u téže banky. Kdo má víc, rozdělí peníze mezi víc bank. Vklady u VÚB a Penta Bank pojišťuje slovenský fond, náhradu ale dostanete i v Česku.
Vysoký úrok bývá akce, která může skončit – u CREDITAS, Raiffeisenbank i Penta Bank může banka akci ukončit a úrok spadne. Sledujte zprávy od banky, a když úrok klesne, peníze přesuňte jinam.
Zdroje: Autorský text, https://www.vub.cz/sporeni-bez-limitu/, https://www.vub.cz/sporeni-bez-limitu/faq/, https://www.vub.cz/files/dokumenty/sporeni-bez-limitu/zakladni-informace-ochrane-vkladu.pdf, https://www.creditas.cz/sporici-ucet-top, https://www.creditas.cz/files/gprc-ir-261106.pdf, https://www.creditas.cz/files/goff-s2607-261114-bonus-sazba-su-top-plat-styk.pdf, https://www.pentabank.cz/individualni-klienti/sporici-ucet, https://www.pentabank.cz/dokumenty/urokove-sazby, https://www.fio.cz/bankovni-sluzby/sporeni/sporici-ucet-fio-konto, https://www.fio.cz/docs/cz/urokove_sazby_FO.pdf, https://www.fio.cz/bankovni-sluzby/sporeni/fio-sporici-ucet, https://www.rb.cz/promo/sporici-ucet, https://www.rb.cz/podpora/podminky-akci/bonusovy-urok, https://www.rb.cz/attachments/urokove-sazby/ul-depozita-fo.pdf, https://www.rb.cz/attachments/pi/sporeni/pravidla-reklamni-akce-bonusovy.pdf, https://www.unicreditbank.cz/cs/obcane/sporeni_a_investice/ucet-na-sporeni.html, https://www.airbank.cz/produkty/sporici-ucet/, https://www.airbank.cz/file-download/prehled-urokovych-sazeb, https://www.csas.cz/cs/osobni-finance/sporeni/sporici-ucet, https://www.csas.cz/cs/osobni-finance/levelup, https://www.csob.cz/lide/poplatky-a-sazby/sazby, https://www.artesa.cz/sporeni/sporici-ucty/artesa-universal/, https://help.revolut.com/cs-CZ/help/accounts/difference-between-instant-access-savings-and-flexible-account/, https://www.garancnisystem.cz/pojistene-instituce, https://www.garancnisystem.cz/vyse-nahrady, https://www.garancnisystem.cz/pojistene-vklady, https://www.zakonyprolidi.cz/cs/1992-586, https://www.zakonyprolidi.cz/cs/2026-180, https://www.pentabank.cz/getContentAsset/7a915053-4d6b-4fdd-9659-9521c9102ea7/a83a03f5-77ee-4840-9ad0-ce2eaeca58af/Penta_Bank_Zvyhodnene_uroceni_Pravidla_kampane_CZ.pdf?language=cs, https://www.artesa.cz/wp-content/uploads/dokumenty/stanovy-150629.pdf, https://www.zakonyprolidi.cz/ms/2003-100, https://www.rb.cz/osobni/ucty/bezne-ucty/, Oficiální materiály operátora
Použité zdroje




Podělte se o svůj názor, dotaz a poraďte ostatním v moderované diskuzi.
Zveřejňujeme každý slušný a přínosný komentář.